預設值一換,使用者多半不會改;Replit 把 Anthropic 從主選項變成備援,背後是成本、效能、夥伴關係三項同時轉向。
Replit 這家瀏覽器內建 AI 程式開發平台,十月十七號由執行長 Amjad Masad 在科技活動上證實:平台的預設模型從 Anthropic 的 Claude 系列,切到了 OpenAI 的 GPT 系列;Anthropic 模型沒有從產品裡消失,只是「不再站第一排」。對一般使用者來說,看到的是介面右上角的小角落換了一個名字;對供應鏈而言,這是一次把大量代理人 (agent) 工作負載重新分配到不同實驗室的決定。本篇用白話拆開各家媒體怎麼報這件事、為什麼這次拆夥的成本是結構性的、以及當預設值一換,會怎麼影響使用者的選擇。
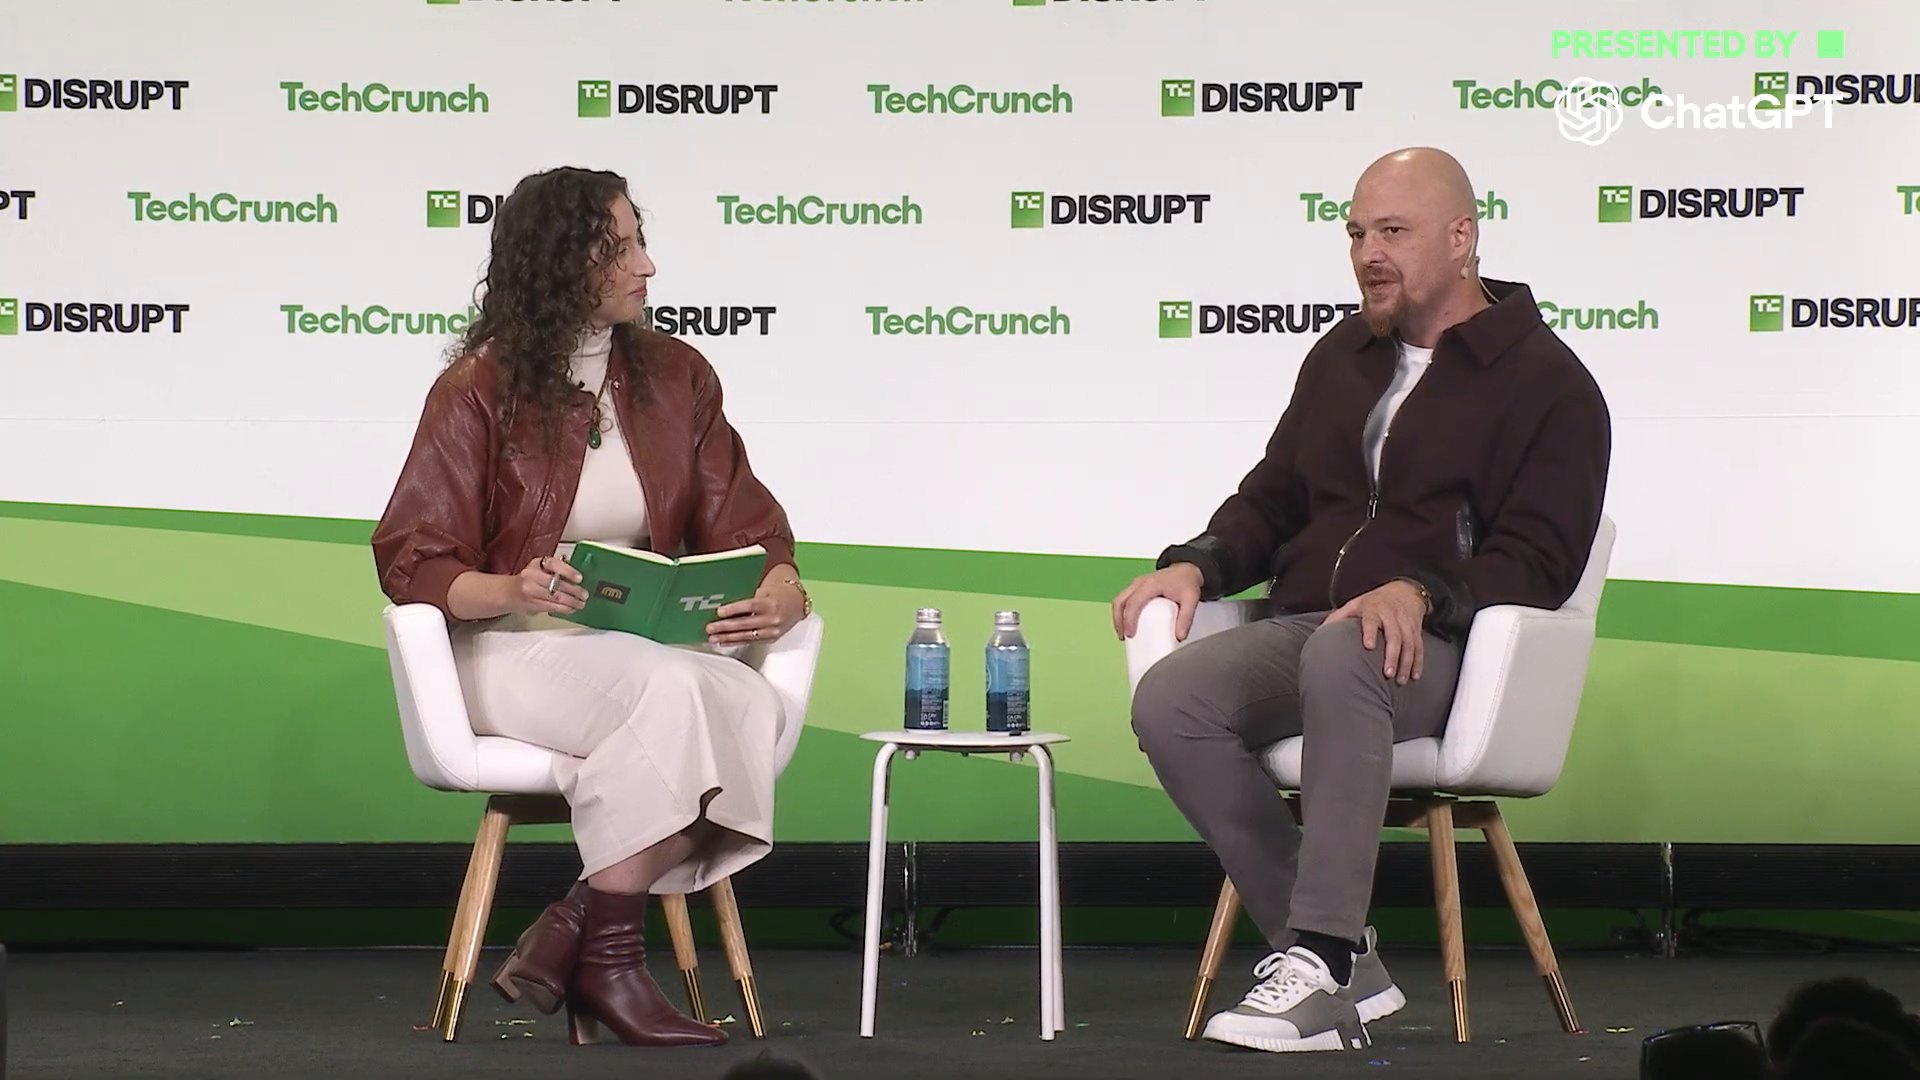
先講發生了什麼。Replit 這家公司做的是「在瀏覽器裡寫程式並部署」的開發環境;它的核心是把大型語言模型接到程式碼編輯器上,由模型替使用者補完、改寫、除錯、生成整支應用。十月十五日,在舊金山舉行的 科技創業活動 舞台上,創辦人暨執行長 該公司執行長 表示,Replit 不再與 Anthropic 合作。他點名的理由有三個:成本、夥伴關係強度、模型在自己測試上的表現。報導當下處理的時序很緊湊——同活動 於美西十月十五日結束;英文科技媒體 在十六日下午首發報導,十七日更新合作關係的相關資訊,而 繁中產業彙整 於台灣時間十七日上午刊出產業精選條目;義大利文的科技媒體 的義大利文報導標示於當地十七日晚間更新。
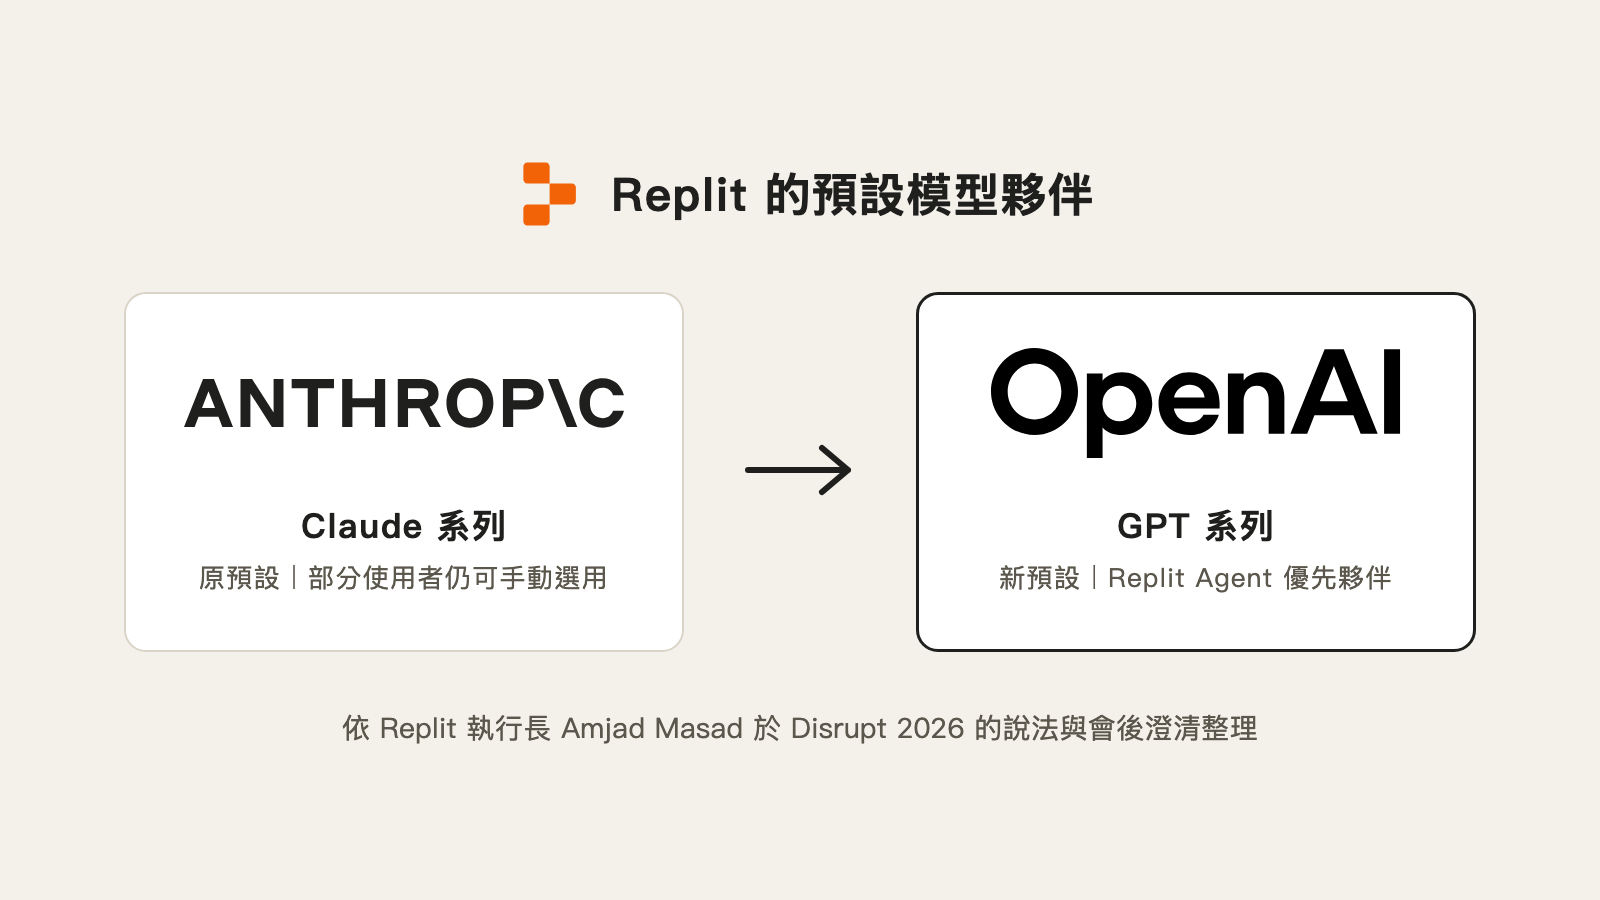
原文報導中,Masad 直接被引用的一句話是:「I think ChatGPT is better now」,並補上 Replit 自家的一套內部評比;據他說,他們對「從零開始 vibe-coded 應用」這項任務,OpenAI 的 Sol 與 Astra 模型持續跑贏其他選項。Tesla 與創業主題的英文科技媒體 於十月十六日首發報導,十七日更新版才收錄 Masad 在 Disrupt 會後對合作關係的澄清:客戶依然能在平台內選到 Anthropic 的 Claude,只是 ChatGPT 變成了預設。這裡要先分清兩個常被混用的字眼:所謂「換預設」是介面與排程層面的位移,並不會砍斷 Anthropic 模型在產品內的可得性;而所謂「分手」通常意味著 API 介接、合約或金流層面被正式切斷。Masad 在舞台上說 Replit 不再與 Anthropic 合作,會後則澄清 Claude 仍可選用、OpenAI 已成為 Replit Agent 的優先夥伴。但讀者與記者對「換預設」與「分手」的解讀差距,往往決定了一篇報導的標題會落在哪一邊。這個區別在中文圈與英文圈讀者的眼中都一樣重要,因為下一步要回答的問題不是「誰先開口」,而是「合約上的 binding 是否仍然存在」。
這件事之所以複雜,是因為 Replit 在八月宣布與 OpenAI 合作;當時的公開合作公告沒有提到 Replit 與 Anthropic 的關係有變。Masad 同時透露 Replit 在這之前是 Anthropic 前五大客戶之一;對於一家年營收規模幾億美元的產品來說,這個名次意味著實質金流。但義大利文媒體義大利文的科技媒體轉述 英文科技媒體 採訪的一名匿名合作知情人士;此人稱兩家公司合作關係仍在。這也呼應了繁體中文產業彙整繁中產業彙整那一句:「單一模型依賴策略的風險浮現」,只是把這個觀察用在 Replit 身上做了一個具體落點。
OpenAI 與 Anthropic 兩家長期以來在公開評比上表現互有領先,但不同公開評比衡量的任務不同,模型表現也會隨測試項目而變。但 Replit 這類代理式程式開發平台與一般聊天機器人不同:使用者按 Enter 之後,模型可能會先讀整個專案,再寫程式、跑測試、看到紅字、除錯、重寫;這個流程可能反覆呼叫模型;不同任務需要的迭代次數差異很大 英文科技新聞網。自動完成、除錯與重構可能涉及一次或多次模型呼叫,費用取決於實際使用的 token 數。若把 Replit 自身的統計放進來看:公司在技術活動上揭露,企業客戶在 2026 年的營收占比已從前一年的 2% 升到 15%,B2B 整體更過半;一旦客戶規模放大,每一次預設值的位移,背後流動的金額都足以讓平台認真評估幾輪。把這些數字對應到每個開發者每月會收到的帳單,就會發現:成本不是抽象的運算資源問題,而是會反映在產品訂價與毛利上的具體財務壓力,這也是為什麼 Masad 在訪談中把「cost」放在三個原因的第一位。
Masad 在 Disrupt 上說「內部基準測試」這幾個字時,據英文科技媒體的引述,他提到團隊也公布自家的公開基準測試 公開基準測試,但沒有在該段發言中給出內部評比細節,並且在「從零開始建 vibe-coded 應用」這項任務上,Sol 與 Astra「consistently」跑得比其他選項好。西班牙文新創媒體則嘗試把成本連到 Replit 的營收結構:B2B 營收占比已經過半,enterprise 占整體營收從大約 2% 升到 15%,在這個位階,「採購算力」從基礎設施決定變成產品毛利決定。這條數線對 founder 來說很關鍵:模型費用不是帳上某一條「其他費用」,而是被放大成毛利壓力的主軸,因為代理式開發跑的是長時間上下文與連續工具呼叫,每一次小價差乘上巨量訂單,就足以改寫下一季的財務模型。
| 媒體 | 語言 | 強調的主軸 | 誰沒被刪掉 | 主要取捨 |
|---|---|---|---|---|
| TechCrunch | 英文 | Masad 原話、Disrupt 舞台現場、效能評比 | Replit 與 Anthropic 仍有往來的疑慮 | 媒體報導力求還原舞台現場,但對「分手還是不分手」只點到為止 |
| AndroGuider | 英文 | 代理式開發成本結構、token 經濟學 | 模型在功能上的相對位置 | 把焦點放在「為什麼這次成本會壓垮」,但不引用任何對 Anthropic 內部財務的說法 |
| Blasting News | 義大利文 | 「預設值位移」而非「技術分手」框架 | 以預設值位移而非技術上完全切斷作切角,並轉述匿名知情人士質疑合作已結束 | 延伸 英文科技媒體 已提及的張力:OpenAI 成為預設夥伴,但 Claude 仍可使用,合作是否結束仍有爭議 |
| El Ecosistema Startup | 西班牙文 | 企業與 B2B 營收占比對採購決策的影響 | 使用者可手動切換模型的權限 | 把個人模型偏好與企業採購的母題拆開看,但沒碰 Anthropic 那邊的回應 |
| CyberQ(繁中產業彙整) | 繁體中文 | 供應商鎖定與可攜性 | 該條目未交代 該公司執行長 對 英文科技媒體 所說的 model-agnostic 立場 | 中文圈關心「能不能換家供應商就跑」,對個案以彙整條目形式呈現 |
部分報導以使用者傾向沿用預設選項,解釋預設夥伴變更可能影響模型用量。英文科技媒體的報導明確寫到:「This shift could significantly reduce Replit's spend with Anthropic since most customers stick with the default rather than selecting a model themselves.」繁中產業彙整寫道:「單一模型依賴策略的風險浮現。對企業而言,多模型備援與可攜式架構將成為降低供應商鎖定的關鍵。」西文新創媒體則從 B2B 採購角度補一刀:default 一改,供應商實際吃下的營收分配就跟著位移,founder 要重新算 unit economics。把這三句話疊在一起,預設值的重量就一目了然:在介面層只是排名順序,在供應鏈層則是比例重新分配;同一個動作對兩個層級的影響完全不同,這也是各家報導同時存在、卻各自強調不同切角的根本原因。
對「寫程式的人」來說,對可手動選模的使用者,模型選項位於提示框的 代理模式 選單內;對 Replit 來說,預設夥伴可能影響代理任務的流量分配,但 Replit 自動模式 模式會依任務路由。在這個意義上,把預設從 Claude 換到 GPT 不只是改文案,而是把一條主要的運算流量重新導向。這也是為什麼 Masad 在 Disrupt 後對 英文科技媒體 澄清:平台仍提供 Anthropic 模型,OpenAI 則是 Replit Agent 的優先夥伴。這句話既是對外安撫,也是商業現實的承認——平台不可能真的「一刀切」,對工程團隊而言,這等於要在產品裡設計「預設值被改」時的配套機制,因為企業若需要掌握模型變更,可在採購條款中要求通知機制。
對 Anthropic 而言,這件事的意涵還沒寫完。它在過去一年是 Replit 這種「把模型當產品核心原料」的平台關鍵夥伴;一旦預設位移,原本的營收基礎就要被分拆。義大利文媒體引述的消息來源之所以強調「partnership 不是 closed」,是因為匿名知情人士認為合作關係仍在,但公開報導沒有交代合約、預付額度或企業 API 綁定的狀態;但對於下一季的營運現金流,這些殘留合約的緩衝可能有限。對 Anthropic 來說,更重要的訊號是「代理式開發平台」這個客戶類別被重新分類:該公司執行長 公布的數字顯示企業合約營收占比上升,但現有資料不足以描述 Anthropic 所面對客戶類別的轉變,這需要不同的售前與維運團隊。
把視野拉遠一點,這次事件其實是「AI 程式開發平台變大」這個趨勢的副產品:Replit 的企業平台合約營收占比上升,使模型供應商選擇更直接牽動產品成本;當平台同時服務個人訂閱戶與企業年度合約客戶,模型供應商的選擇便會影響不同客群的成本,那「模型的供應商是誰」就不再是技術細節,而是產品決策。Replit 這次選擇公開把這件事攤上檯面、讓執行長在科技活動上自己說,會讓之後要回答同樣問題的平台更難閃躲。除了企業客戶占比的變化,多家媒體也注意到了 Replit B2B 占比已經過半;而 該公司執行長 曾表示企業合約的毛利較高;本文所列營收占比不能單獨推算每筆合約金額。
| 項目 | 數值 |
|---|---|
| Replit B2B 營收占比(2026 年) | 超過 50%,確切百分比未公布 |
| Enterprise 占 Replit 營收(2026 年) | 約 15% |
| Enterprise 占 Replit 營收(2025 年) | 約 2% |
不過要看得見這道趨勢,讀者得知道幾個彎:合作是否正式終止仍有爭議;公開可見的是 Replit 仍提供部分 Claude 模型選項,只是權重位移。Replit 對外還是 model-agnostic,符合方案與模式條件、且組織未停用 Anthropic 的使用者,仍可在可用清單中手動選擇 Claude;所以這個故事不是「某一家模型廠商被踢出供應鏈」,而是「預設名額被重新分配」。這種「不是分手,只是排位」的灰色地帶,正是各家媒體之所以寫出不同強調角度的原因。對平台的使用者來說,這意味著既有 prompt、工作流與批次腳本是否受影響,仍須依所用模式與模型逐項測試,但長期下來「你寫的程式,實際跑的是哪家模型」這個問題變得更值得追蹤,特別是當輸出行為與模型版本綁定的時候。
回到讀者端,能做的事其實不多但很直接:想知道你的 AI 程式開發平台目前是誰在背後,去翻一下設定中的預設模型;如果你在意成本或資料出境的所在地,順手試一下替代模型,看實際體感會不會明顯下降;如果是企業客戶,把「預設模型可能會被換」寫進採購合約的 SLA 或變更通知條款。Replit 這次的位移不是結束,而是把平台供應鏈從黑盒子掀到了聚光燈下,接下來幾個月會有更多平台回答同一題。對獨立開發者而言,最實際的提醒是:別只看平台 logo,也可以查看提示框的 代理模式 設定;若要控制主要模型,符合資格的使用者可在 Power 或 Max 模式手動選擇。此外,那一行不再是裝飾,而是這篇文章講的核心:誰供應模型、誰埋單、誰先改、誰後動,全部攤在那一行裡。模型供應鏈向來躲在背景,但當它被放到產品 launch 上,這條供應鏈就會被拿來做技術選商題。